Thông tư 50/2026 - "Thước đo" mới hỗ trợ ngân hàng có nền tảng tốt hơn
Thông tư 50/2026/TT-NHNN do Ngân hàng Nhà nước vừa ban hành đặt ra các quy định mới đối với các tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng, trong đó đáng chú ý là việc điều chỉnh LDR và đưa LCR, NSFR vào lộ trình áp dụng.
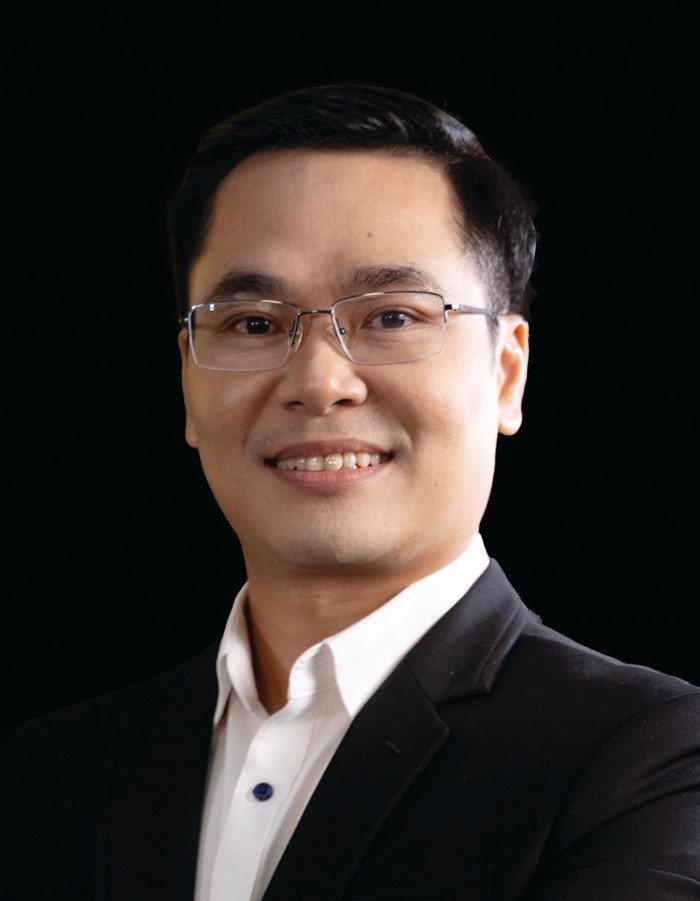 Ông Quản Trọng Thành, Giám đốc Khối Phân tích, Công ty Chứng khoán Maybank Investment Bank (MSVN)
Thông tư 50/2026/TT-NHNN được ban hành ngày 30/9/2026 và sẽ có hiệu lực từ ngày 1/12/2026.
Trong số các nội dung được quy định tại Thông tư 50, hai điểm nhấn đáng chú ý trong nội dung quy định là nâng trần tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) được điều chỉnh tăng từ mức 85% lên 95% và sự xuất hiện của hai tỷ lệ quản lý thanh khoản chuẩn Basel III là tỷ lệ khả năng chi trả (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR).
Ông Quản Trọng Thành - Giám đốc Khối Phân tích, Công ty Chứng khoán Maybank Investment Bank (MSVN) cho rằng, Thông tư 50 sẽ từng bước chuyển đổi từ các tỷ lệ truyền thống theo Thông tư 22 (như LDR, SML...) sang các tỷ lệ theo Basel III (như LCR, NSFR...).
Theo quan điểm của MSVN, ông Thành nhấn mạnh, đây là một bước phát triển tích cực đối với hoạt động của ngành ngân hàng Việt Nam trong dài hạn, khi quy định mới sẽ giúp nâng cao thực chất công tác quản trị an toàn thanh khoản và phù hợp hơn với thông lệ quốc tế, qua đó góp phần vào nỗ lực nâng hạng tín nhiệm quốc gia.
Theo ông, với các ngân hàng, việc áp dụng các tiêu chuẩn quản trị theo Basel III, cụ thể là LCR và NSFR, sẽ giúp các ngân hàng quản trị rủi ro thanh khoản đúng bản chất hơn và hiệu quả hơn.
Kết hợp với việc vận hành trơn tru thị trường mở (OMO), thị trường liên ngân hàng,... sẽ giúp các ngân hàng quản trị rủi ro thanh khoản, cân đối kỳ hạn hiệu quả. Từ đó, các ngân hàng có thể thực hiện tốt vai trò "chuyển đổi kỳ hạn" đảm bảo cung cấp vốn cho đầu tư, phát triển đất nước.
Đồng thời, quy định này cũng cho phép các ngân hàng có nền tảng tốt (với lợi thế về CASA, AML...) thực sự chuyển hóa các thế mạnh này thành năng lực quản lý chi phí vốn/NIM/tăng trưởng bảng cân đối, qua đó vượt trội so với các ngân hàng cùng ngành.
"Quy định chính thức (Thông tư 50) có vẻ đã được đơn giản hóa hơn [trong cách tính LDR] so với các phiên bản dự thảo, đồng thời vẫn sử dụng thuật ngữ LDR thay vì CDR như trong các bản dự thảo. Chúng tôi cho rằng LDR là một giới hạn mang tính truyền thống và tương đối ít linh hoạt hơn so với các chỉ tiêu thanh khoản được sử dụng phổ biến tại các thị trường ngân hàng áp dụng khuôn khổ Basel III. Dù vậy, NHNN vẫn duy trì giới hạn này trong giai đoạn chuyển tiếp", chuyên gia phân tích.
Nhìn chung, chúng tôi nhận thấy Thông tư 50 có phần linh hoạt hơn so với Thông tư 22 trong cách tính và điều chỉnh hợp lý các thành phần, nâng đáng kể giới hạn áp dụng (95% so với 85%)", theo ông Quản Trọng Thành.
Để đặt vấn đề này trong bối cảnh rộng hơn, cho đến nay NHNN vẫn chủ yếu sử dụng các công cụ điều hành truyền thống để hỗ trợ kế hoạch tăng trưởng của Chính phủ, ông Thành nêu. Do đó, chuyên gia tái khẳng định việc ban hành quy định mới về thanh khoản là một trong những thay đổi quan trọng mà MSVN đã kỳ vọng từ lâu, cho thấy Chính phủ đang tiếp tục hoàn thiện khuôn khổ nhằm hỗ trợ tài chính cho tăng trưởng theo hướng bền vững và có khả năng chống chịu tốt hơn.
Đối với tác động chi tiết tới các ngân hàng, trong ngắn và trung hạn những ngân hàng mạnh, những ngân hàng mà có phần quản trị rủi ro đi trước và đã làm việc với các đối tác nước ngoài (IFC, World Bank, ADB,...) để huy động vốn sẽ có lợi thế. Có thể kể đến một số gương mặt như Techcombank, HDBank, VPBank, ACB, MSB,...
Trên thị trường ngay sau khi Thông tư 50 được ban hành, đã có những ngân hàng như HDBank, VPBank được "gọi tên" hưởng lợi do các lợi thế cụ thể.
Trong thời gian tới, với chính sách như đăng ký sớm việc tuân thủ các tỷ lệ mới, thì thị trường có thể sẽ được chứng kiến cuộc đua để đăng ký áp dụng các tỷ lệ thanh khoản theo Basel III sớm, đạt tỷ lệ 100% để được miễn tuân thủ LDR.
Hay nói cách khác, các ngân hàng đang được nới lỏng từng bước, "dễ thở" hơn cho việc tạo thêm dư địa trong cân đối nguồn vốn. Song để thực sự cạnh tranh dài hạn, ngân hàng cũng phải tự tạo áp lực cho chính mình nhằm đáp ứng các tiêu chuẩn mới cao hơn, gần như là yêu cầu song hành của một lộ trình chuyển đổi: Từ tín dụng đến động lực chuyển sang củng cố nguồn vốn bền vững, nâng cao quản trị rủi ro để tăng trưởng tín dụng lành mạnh hơn, ổn định và bền vững.
Lộ trình áp dụng LDR theo Thông tư 50 như sau:LDR mới (theo Thông tư 50) sẽ được áp dụng từ tháng 10/2028. Tuy nhiên, nếu các ngân hàng đăng ký áp dụng LCR và NSFR sớm hơn thời hạn tháng 10/2028, họ có thể áp dụng giới hạn LDR mới ở mức 95%. Khi đó, có hai trường hợp: Nếu các ngân hàng áp dụng theo lộ trình chuyển tiếp, họ sẽ được miễn tuân thủ tỷ lệ khả năng chi trả trong 30 ngày và giới hạn SML, nhưng vẫn phải tuân thủ giới hạn LDR ở mức 95%. Nếu các ngân hàng đáp ứng mức tối thiểu 100% đối với cả LCR và NSFR, họ sẽ được miễn tuân thủ toàn bộ các tỷ lệ về khả năng chi trả trong 30 ngày, giới hạn SML và giới hạn LDR. |


Quỹ từ thiện này hoạt động không vì lợi nhuận mà hướng tới 2 mục đích rất đặc biệt.

Đến cuối tuần trước, lãi suất VND liên ngân hàng giảm tới 1,4 điểm %, NHNN bơm ròng hơn 5.625 tỷ đồng và tỷ giá USD/VND cùng hạ nhiệt.
Ở chiều ngược lại, VIX dẫn đầu danh sách mua ròng với khoảng 48 tỷ đồng, kế đến là DPM với 46 tỷ đồng.

Dù giá vàng đã tăng khá tích cực từ đầu tháng 8, nhưng nhiều chuyên gia vẫn chưa thực sự tin tưởng vào đà tăng giá vàng ngắn hạn. Do đó, các nhà đầu tư cần cẩn trọng với diễn biến giá vàng tuần tới.

Vietcombank vừa cập nhật thông tin lãi suất cho vay bình quân tháng 6/2026 ở mức 7,5%/năm. So với tháng trước, cả lãi suất cho vay bình quân và các chỉ tiêu chênh lệch lãi suất đều tăng.

Nhiều doanh nghiệp chất lượng cao trong lĩnh vực công nghệ, năng lượng xanh, bán dẫn hay tài chính số đang phản ánh xu hướng phát triển mới của nền kinh tế Việt Nam, hoàn toàn có thể trở thành những hàng hóa mới hấp dẫn trên thị trường chứng khoán.
Ngày 21/7, gần 641 triệu cổ phiếu BVB của BVBank sẽ chính thức niêm yết trên HoSE sau hơn 6 năm giao dịch trên UPCoM, đưa ngân hàng trở thành thành viên thứ 22 trên sàn chứng khoán lớn nhất Việt Nam.

Không chỉ tăng giá, nhóm chứng khoán còn dẫn đầu về thanh khoản.
Ở một diễn biến khác, 6/7 tới cũng sẽ là ngày đăng ký cuối cùng để phân bổ quyền nhận cổ phiếu thưởng.
Mặt bằng lãi suất nhiều khả năng tiếp tục đi ngang trong vài tháng tới. Khả năng giảm là khó vì nhu cầu vốn hiện hữu vẫn cao, nhưng rủi ro tăng cũng được hạn chế nhờ định hướng điều hành của Ngân hàng Nhà nước.
Tin xem nhiều